
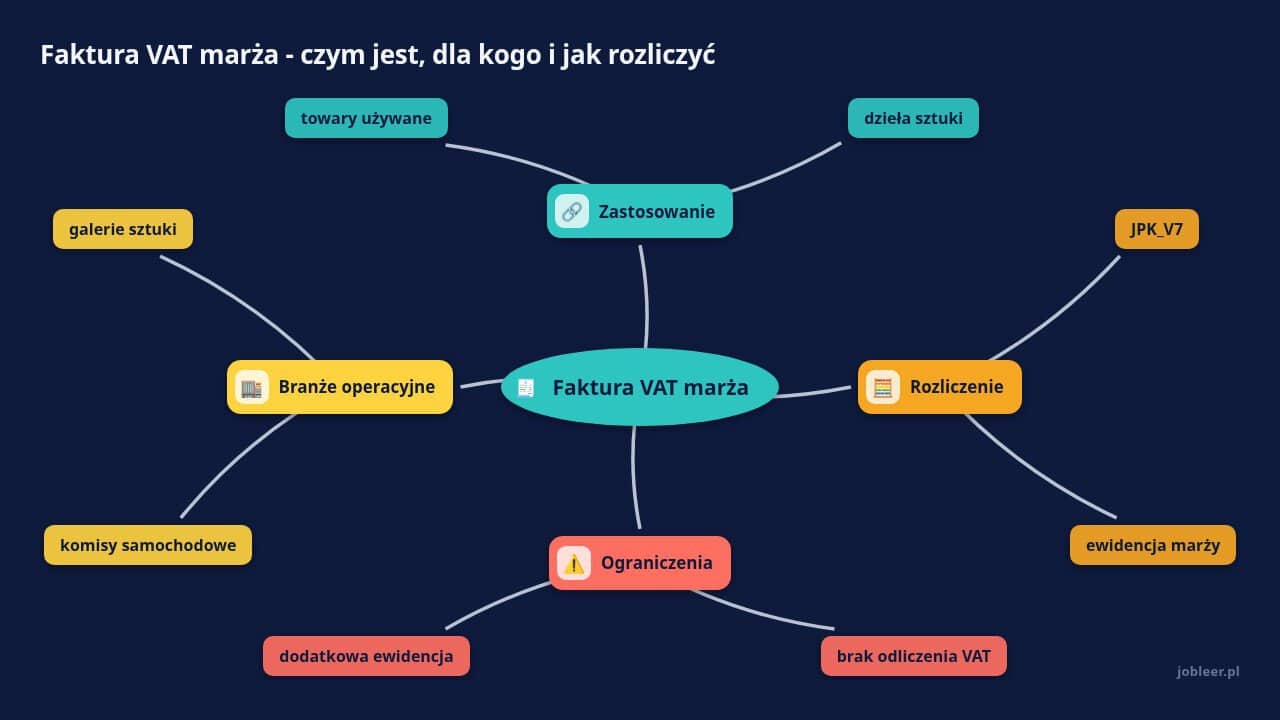
VAT od marży liczy się tylko od różnicy między ceną sprzedaży a ceną zakupu, a nie od całej wartości transakcji, co dotyczy komisów samochodowych, antykwariatów, galerii sztuki i biur podróży. Klient widzi na fakturze jedynie kwotę brutto, bez stawki i kwoty podatku, ale sprzedawca traci prawo do odliczenia VAT z zakupu i musi prowadzić dodatkową ewidencję marży, z odrębnymi oznaczeniami w JPK_V7. Błędna kwalifikacja transakcji albo pominięcie obowiązku ewidencyjnego kończy się korektami i sporem z urzędem skarbowym.
Czym jest faktura VAT marża i czym różni się od zwykłej faktury VAT
Faktura VAT marża to dokument wystawiany w procedurze VAT marża, w której podatek liczy się wyłącznie od marży sprzedawcy, a nie od pełnej wartości sprzedaży (Biznes.gov.pl, 2025). Marża jest zdefiniowana jako różnica między kwotą należności płaconą przez nabywcę a ceną nabycia towaru lub usługi, pomniejszoną o kwotę podatku (ustawa o VAT, art. 120; Poradnik Przedsiębiorcy, 2025).
Na poziomie unijnym analogiczny mechanizm przewiduje dyrektywa VAT, wprowadzająca szczególną procedurę „margin scheme”, w której podstawą opodatkowania jest zysk sprzedawcy, czyli różnica między ceną sprzedaży a ceną zakupu, pomniejszona o VAT (Dyrektywa VAT, art. 315; EUR-Lex, 2016).
| Kryterium | Zwykła faktura VAT | Faktura VAT marża |
|---|---|---|
| Podstawa opodatkowania | pełna wartość sprzedaży netto | marża pomniejszona o VAT |
| Informacja o VAT dla klienta | widoczna stawka i kwota podatku | brak, klient widzi tylko kwotę brutto |
| Prawo do odliczenia VAT z zakupu | co do zasady przysługuje | nie przysługuje |
Klient płacący fakturą VAT marża widzi jedną liczbę, kwotę brutto do zapłaty, a całe obciążenie podatkowe rozgrywa się wyłącznie po stronie sprzedawcy i jego zarobku na transakcji.
Kto może wystawiać fakturę VAT marża i w jakich branżach
Procedura VAT marża w Polsce jest dostępna tylko w ściśle określonych przypadkach (ustawa o VAT, art. 120; Biznes.gov.pl, 2025). Ustawa wymienia cztery kategorie:
- towary używane, na przykład samochody, sprzęt elektroniczny, meble, telefony i laptopy,
- dzieła sztuki spełniające ustawową definicję,
- przedmioty kolekcjonerskie i antyki, w tym monety, znaczki i antyczne przedmioty użytkowe,
- usługi turystyczne, typowo pakiety sprzedawane przez biura podróży (Biznes.gov.pl, 2025; inFakt, 2013).
Warunkiem zastosowania marży jest nabycie towaru lub usługi od osób fizycznych nieprowadzących działalności, od podatników zwolnionych z VAT albo, w niektórych przypadkach, od podatników już stosujących system marży (ustawa o VAT, art. 120; Biznes.gov.pl, 2025). Firmy handlujące dziełami sztuki mają dodatkowy obowiązek: przed pierwszą transakcją opodatkowaną marżą muszą zgłosić ten zamiar naczelnikowi urzędu skarbowego, a zgłoszenie odnawiać co 2 lata (inFakt, 2013).
Typowe polskie branże stosujące ten model to komisy samochodowe, antykwariaty, komisy sprzętu elektronicznego, galerie sztuki i domy aukcyjne oraz biura podróży sprzedające pakiety wyjazdowe (Biznes.gov.pl, 2025; inFakt, 2013).
Protip jobleer.pl: jeśli firma działa na pograniczu kilku modeli sprzedaży, na przykład komis samochodowy sprowadzający część aut z zagranicy z pełnym VAT, a część kupujący od osób prywatnych, warto osobno zaplanować politykę zakupów. Im większy udział zakupów od osób prywatnych lub podatników zwolnionych, tym częściej opłaca się procedura marży.
Jak obliczyć marżę i VAT od marży: przykłady liczbowe
W praktyce marżę liczy się według prostego wzoru: marża równa się kwota sprzedaży minus kwota nabycia (IFirma, 2021). Podstawą opodatkowania jest marża pomniejszona o należny VAT, czyli marża netto (Biznes.gov.pl, 2025).
| Scenariusz | Kwota nabycia | Cena sprzedaży brutto | Marża brutto | Marża netto | VAT od marży |
|---|---|---|---|---|---|
| Marża dodatnia (auto używane) | 30 000 zł | 36 900 zł | 6 900 zł | ok. 5 609,76 zł | ok. 1 290,24 zł |
| Marża ujemna | 5 000 zł | 4 500 zł | −500 zł | brak podstawy | 0 zł |
Przy stawce 23 procent marżę netto liczy się dzieląc marżę brutto przez 1,23, a różnicę traktuje się jako podatek należny. Przy sprzedaży poniżej ceny zakupu marża jest ujemna i nie powstaje żaden podatek do zapłaty, choć transakcję nadal trzeba ujawnić w ewidencji marży jako wynik ujemny (Symfonia, 2025; Poradnik Przedsiębiorcy, 2023).
Podatek płaci się tylko od realnego zarobku na transakcji, a strata na sprzedaży nie generuje VAT do zapłaty, choć nadal wymaga zapisu księgowego.
Co musi zawierać faktura VAT marża
Formalnie faktura VAT marża przypomina zwykłą fakturę, ale różni się kilkoma istotnymi elementami (Biznes.gov.pl, 2025; Symfonia, 2025). Musi zawierać:
- datę wystawienia i kolejny numer dokumentu,
- dane sprzedawcy i nabywcy wraz z adresami,
- NIP sprzedawcy,
- nazwę towaru lub usługi oraz ich ilość lub zakres,
- adnotację „faktura VAT marża” albo dokładniejsze oznaczenie, na przykład „procedura marży – towary używane”, „procedura marży – dzieła sztuki” lub „procedura marży – przedmioty kolekcjonerskie i antyki” (Poradnik Przedsiębiorcy, 2023; Biznes.gov.pl, 2025).
Na fakturze VAT marża nie pojawia się cena jednostkowa netto, wartość sprzedaży netto, stawka podatku ani kwota VAT, widać na niej wyłącznie kwotę należności brutto (Biznes.gov.pl, 2025; Symfonia, 2025). Kwota marży i podatku od marży to informacja wyłącznie wewnętrzna, przeznaczona do ewidencji podatkowej sprzedawcy, a nie do dokumentu przekazywanego klientowi (Poradnik Przedsiębiorcy, 2023).
Protip jobleer.pl: w systemie fakturowym warto ustawić osobny szablon dla faktur VAT marża, z gotową adnotacją i bez pól netto oraz VAT. Zmniejsza to ryzyko przypadkowego pokazania podatku na dokumencie, co później komplikuje rozliczenie w JPK_V7 i wymaga korekt.
Rozliczenie faktury VAT marża w JPK_V7 i ewidencji
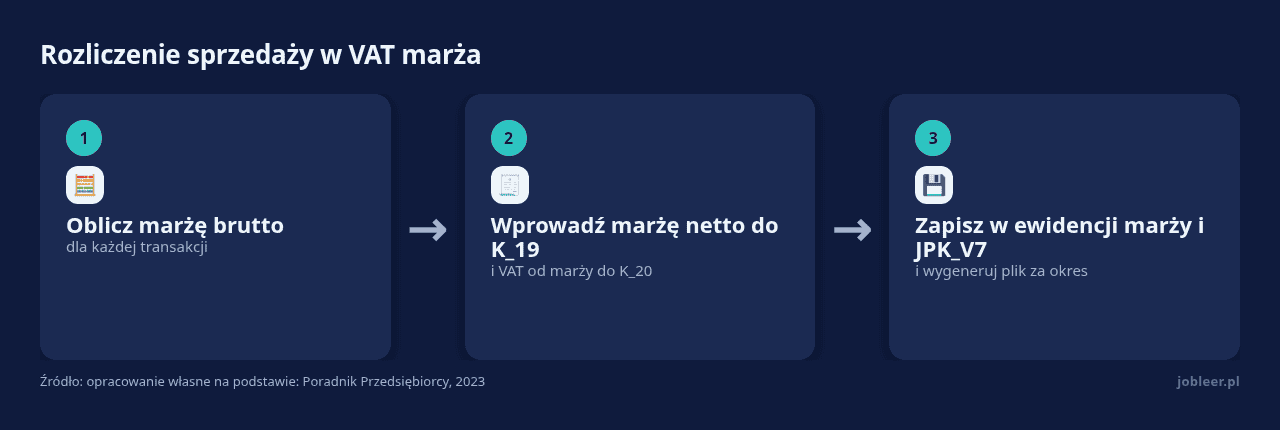
Sprzedaż w procedurze marży wymaga odrębnego podejścia w ewidencji VAT i w pliku JPK_V7 (Poradnik Przedsiębiorcy, 2023; Infor Lex, 2025). W praktyce oznacza to:
- wyliczenie dla każdej transakcji marży brutto, marży netto i VAT od marży,
- wykazanie marży netto w polu K_19, podatku od marży w polu K_20 oraz pełnej kwoty brutto w polu „SprzedazVAT_marza”, z oznaczeniem MR_UZ dla towarów używanych, a przy samochodach dodatkowo GTU_07 (Poradnik Przedsiębiorcy, 2023; Fakturownia, 2023; Infor Lex, 2025),
- zapisanie danych w odrębnej ewidencji marży, obejmującej kwotę nabycia, marżę i podatek należny, a następnie wygenerowanie pliku JPK_V7 za dany okres.
Sprzedawca może ująć transakcję na podstawie samej faktury VAT marża albo dodatkowo na podstawie dowodu wewnętrznego WEW, w którym wykazuje marżę i podatek osobno od kwoty brutto z faktury (Infor Lex, 2025). Przy sprzedaży na kasie fiskalnej paragon pokazuje wyłącznie pełną kwotę brutto, bez rozbicia na podstawę i VAT, a przedsiębiorca musi równolegle prowadzić dodatkową ewidencję marży z kwotami nabycia, marży i podatku (ustawa o VAT, art. 111; Poradnik Przedsiębiorcy, 2025).
Prostota dokumentu dla klienta idzie w parze z dodatkowym obowiązkiem ewidencyjnym po stronie sprzedawcy, który musi osobno śledzić każdą transakcję rozliczaną marżą.
Zalety i ograniczenia faktury VAT marża
Zastosowanie procedury marży jest dobrowolne i wymaga świadomej decyzji przedsiębiorcy (Biznes.gov.pl, 2025; inFakt, 2018).
- niższe obciążenie podatkiem, bo VAT liczy się tylko od marży, nie od pełnej wartości sprzedaży,
- atrakcyjniejsza cena dla nabywcy, co ma znaczenie zwłaszcza przy towarach używanych,
- prostszy dokument dla klienta, bez wyszczególniania stawki i kwoty VAT (Symfonia, 2025).
Do ograniczeń należą:
- brak prawa do odliczenia VAT z faktur dokumentujących nabycie towarów rozliczanych marżą,
- większe wymogi ewidencyjne, w tym dodatkowa ewidencja marży i szczególne oznaczenia w JPK_V7,
- ryzyko błędnej kwalifikacji transakcji, co może prowadzić do korekt VAT i spraw z urzędem skarbowym,
- ograniczony zakres zastosowania, wyłącznie do wybranych towarów i usług (ustawa o VAT, art. 120; Komisja Europejska, 2026).
Protip jobleer.pl: firmy handlujące towarami używanymi powinny liczyć opłacalność VAT marża w ujęciu rocznym. Przy wysokiej rotacji towaru i niskich marżach zyskiem bywa niższy VAT i prostsza dokumentacja, ale przy wysokich kosztach zakupu z pełnym VAT standardowe rozliczenie może dać większą korzyść z prawa do odliczenia.